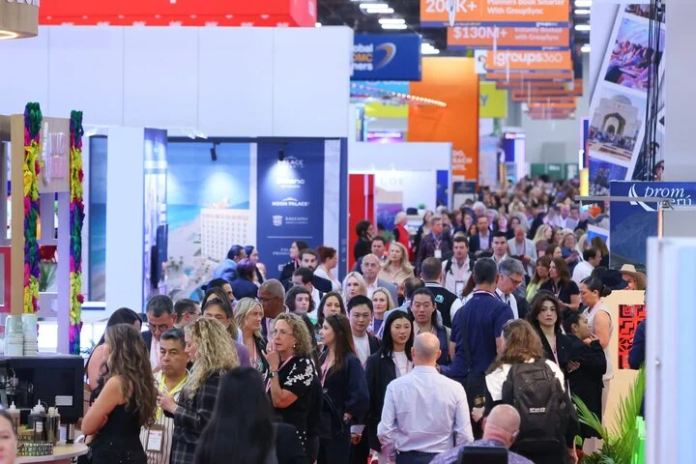
Los costos y las restricciones presupuestarias son considerados los principales obstáculos para aprovechar las ferias de negocios, según un estudio de Site (Society for Incentive Travel Excellence). De acuerdo con el informe Site Pulse Survey – Trade Shows and Business Development, el 46,1% de los profesionales encuestados señala la inversión económica como el mayor desafío para obtener valor de estos encuentros. Entre hoteles y proveedores, el porcentaje asciende al 50,8%.
La dificultad para demostrar el retorno de la inversión (ROI) aparece como la segunda principal preocupación de este grupo, mencionada por el 24,1% de los participantes. Se trata del porcentaje más elevado entre los segmentos analizados y refleja la presión sobre las empresas que invierten en stands, patrocinios y participación de equipos para generar oportunidades comerciales.
En el resultado general, la dificultad para demostrar el retorno es señalada por el 16,4% de los encuestados, por detrás de las restricciones financieras (46,1%) y del tiempo de ausencia del trabajo y de la atención a los clientes (18%). El exceso de eventos competidores ocupa el cuarto lugar, con un 10,2%.
LEA TAMBIÉN
Compradores y proveedores
Además de los desafíos financieros, el estudio identifica diferencias entre las expectativas de quienes participan en las ferias para comprar y de quienes buscan vender. Mientras los compradores priorizan el mantenimiento y la consolidación de las relaciones comerciales, los hoteles, proveedores e intermediarios sitúan la generación de oportunidades de negocio en el centro de su estrategia.
En el resultado general, el 33,3% de los encuestados señala el fortalecimiento de las relaciones existentes como la principal función de las ferias. La generación de leads y la construcción de un pipeline comercial aparecen a continuación, con un 29,8%, mientras que la contratación y el cierre de nuevos negocios representan el 17,2%.
La diferencia se hace más evidente en el análisis por segmento. Entre los compradores, el 43,3% prioriza la relación con socios comerciales ya establecidos. Este porcentaje está influido principalmente por las agencias, de las cuales el 52,4% señala esta finalidad como la más importante.
Por otro lado, el 38,7% de los hoteles y proveedores identifica la generación de leads como su principal objetivo. Lo mismo ocurre entre las empresas de gestión de destinos (DMC), con un 43,4%, y las organizaciones de promoción de destinos (DMO, NTO y CVB), con un 44,4%.
Los clientes corporativos finales presentan un comportamiento diferente dentro del grupo de compradores. En este segmento, el 25,7% prioriza la contratación y el cierre de negocios, mientras que el 24,8% destaca la relación con socios comerciales. La formación y el desarrollo profesional también tienen mayor relevancia para este público, mencionados por el 17,8%.
Entre las organizaciones de promoción de destinos, la visibilidad de marca aparece como otro objetivo importante, señalado por el 26,7% de los participantes. En cambio, la contratación y el cierre de negocios representan apenas el 2,2% en este grupo.
Próximos años
A pesar de las restricciones financieras y de las diferencias de expectativas entre los participantes, la percepción general sobre el futuro de las ferias de negocios es positiva. Según la encuesta, el 59,5% considera que estos encuentros ganarán importancia durante los próximos tres años, mientras que el 24% espera estabilidad. Solo el 3,5% prevé una pérdida de relevancia.
En conjunto, los dos primeros grupos representan el 83,5% de los encuestados que esperan que las ferias mantengan o amplíen su espacio en el calendario comercial. La evaluación es relativamente uniforme entre los segmentos, con expectativas de crecimiento que oscilan entre el 53,3% de las organizaciones de promoción de destinos y el 61,2% de los compradores.
El optimismo también se observa en el análisis regional, aunque con diferencias. América Latina registra el mayor porcentaje de encuestados que esperan un aumento de la importancia de estos eventos, mientras que Europa presenta la evaluación menos favorable, con un 54,5%. La región también concentra la mayor proporción de participantes que prevén una disminución de su relevancia, con un 7,9%.
En Asia-Pacífico, el 24,4% de los encuestados todavía muestra incertidumbre sobre el papel de las ferias durante los próximos tres años. El estudio señala que la distancia respecto de los principales eventos celebrados en los mercados occidentales podría contribuir a explicar esta percepción.
América Latina
El análisis latinoamericano destaca no solo por sus perspectivas positivas sobre el futuro de las ferias, sino también por el perfil más orientado a las transacciones comerciales que se atribuye a estos encuentros. En la región, el 76,5% de los participantes espera que la importancia de los eventos aumente durante los próximos tres años.
Además, el 33,3% señala la contratación y el cierre de negocios como la principal función de las ferias, el porcentaje más elevado entre las regiones analizadas. En la misma línea, el fortalecimiento de las relaciones existentes aparece como prioridad para el 20% de los encuestados latinoamericanos, por debajo de los porcentajes registrados en América del Norte (36,2%) y Europa (37,6%). Por su parte, la generación de leads es mencionada por el 31% de los participantes de la región.
Los datos sugieren una mayor valoración de la conversión de contactos en negocios en el mercado latinoamericano, en comparación con regiones donde las relaciones comerciales tienen un peso más significativo.
(*) Crédito de la foto: Divulgación